


本报记者 柯雅雅
2026年,K·SWISS(盖世威)迎来品牌六十周年并全面加码中国市场,卡尔美打出“正式上场”的口号宣告深耕网球赛道,鸿星尔克连续第二年拿下WTA年终总决赛官方赞助权。
三大品牌重磅动作集中落地,背后是持续扩容、潜力无限的中国网球市场。国家体育总局数据显示,2021年国内网球参与人口仅1967万,2024年攀升至2518万,三年净增551万;2025年网球人口规模约2536万,同比涨幅6.5%。如今中国已稳居全球第二大网球市场,行业机构预判2030年国内网球参与人数将突破3200万,有望超越美国登顶世界首位。
网球正从小众精英运动转型为全民热门消费赛道,行业竞争也从单一赛事赞助,延伸至场馆运营、青少年培训、职业赛事、专业装备、国际交流联动的全产业链一体化布局,中国网球产业迎来全方位系统性升级。中外运动品牌在此赛道加速卡位、战略分化,成为研判行业发展走向的核心视角。
中外品牌集中发力 多元布局抢占网球增量市场
近日,K·SWISS与中国香港网球总会(HKCTA)在香港西沙GO PARK举行签约仪式,双方达成五年战略合作,K·SWISS成为HKCTA官方服装及鞋履赞助商。K·SWISS拿下中国香港网球总会五年独家赞助,覆盖香港公开赛、本地青训与裁判装备,打通内地与国际网球市场的枢纽通道。
作为1966年诞生于美国加州、以全球首双全真皮网球鞋CLASSIC 66奠定专业基础的品牌,K·SWISS在2026年品牌60周年之际,以“全生态”姿态加码中国市场。对于一个以网球为基因的品牌来说,60年的技术沉淀与品牌积累,意味着其在全球网球装备领域已建立起深厚的专业根基与行业话语权。而选择在这一里程碑年份加大对中国市场的投入,不仅是品牌长期战略的自然延续,也印证了K·SWISS对这一全球增长最快网球市场的笃定与信心。
卡尔美走出了一条“跨界破局”的差异化路径。这家1960年诞生于西班牙的品牌,其实早在1988年便携手西班牙名将康奇塔·马丁内斯,1994年助力其摘得温网桂冠,具备国际化专业背书。
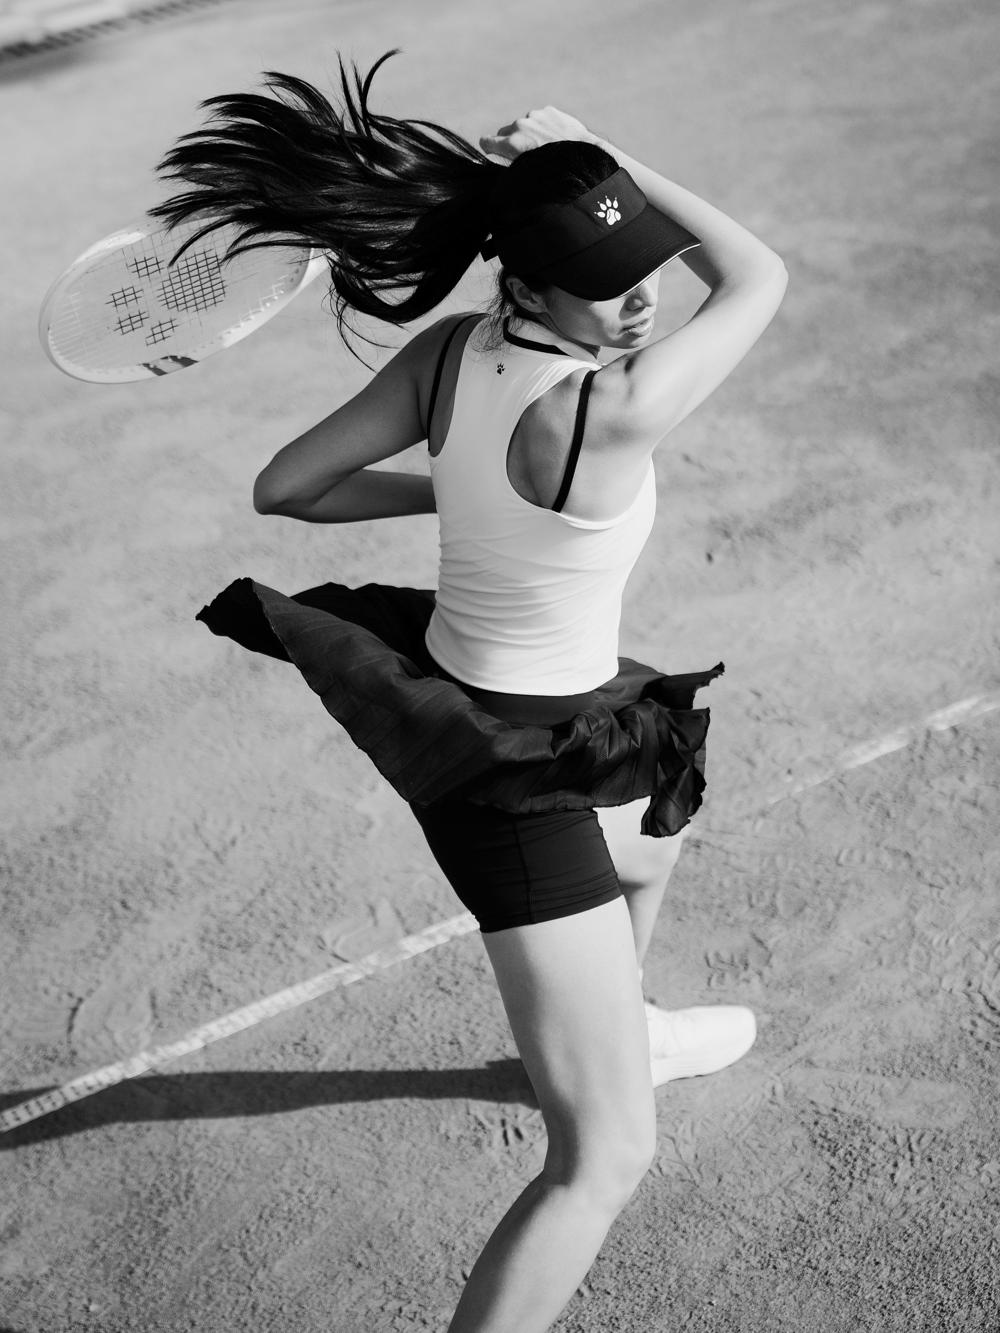
今年1月,卡尔美以“Take The Court正式上场”为口号全面宣告进军网球赛道,其核心战略可概括为“四位一体网球生态”——将足球领域沉淀的赛事经营经验、全球化供应链、核心科技,完整迁移至网球赛道。
2026年4月泉州时尚周,鸿星尔克正式签约2026年WTA年终总决赛,赛事赞助服全球线下首秀,全球代言人于适身着新锐POLO与大师专业速度网球鞋亮相。
鸿星尔克的网球布局最早可追溯至2005年——品牌赞助WTA广州国际女子网球公开赛。近20年间,其先后深度合作上海ATP1000大师赛、中国网球公开赛等顶级赛事。
三大品牌集中发力仅是行业缩影,安踏、李宁、威尔胜、百宝力、海德等国内外运动品牌,正依托自身优势分层卡位赛道。
安踏集团旗下FILA落地“ONE FILA”发展战略,重点攻坚网球、高尔夫两大专业运动赛道,强化高端专业运动品牌认知;李宁在2026年签约大满贯女子冠军张帅,推出搭载ULTRA高弹性碳纤维材质的专业网球拍,同步上线网球、匹克球双赛道裙装系列,补齐女性运动消费板块。
威尔胜所属亚玛芬体育增长势头强劲,2026年一季度大中华区业绩同比上涨44.5%,球拍及球类运动板块营收达3.47亿美元,同比增长13%。品牌规划2026年在国内新增约40家“Wilson Tennis 360”专业网球门店,线下渠道持续扩张。器材赛道中,威尔胜、百宝力、海德三大品牌牢牢占据国内网球球拍主流市场份额与用户心智;耐克同样收获亮眼增长,2026财年大中华区网球品类保持双位数增长,高端网球服饰市场优势稳固。
竞争逻辑迭代升级 从单品营销到全链条生态体系比拼
市场规模持续扩容,彻底改写网球行业底层竞争逻辑。过去品牌比拼的核心是明星球员代言、单品装备销量;当下行业比拼的是职业赛事、青训培育、专业场馆、全品类产品、线下渠道、国际资源等联动构筑的完整生态闭环。品牌竞争边界持续拓宽,不再局限于产品研发与广告营销,而是转向整套网球运动生态体系的综合实力对抗。
K·SWISS通过香港网球总会五年独家赞助,覆盖香港公开赛、本地青少年训练、裁判全套装备供应,搭建起连通内地与国际网坛的关键枢纽;国内市场深度绑定杭州ATP250、武汉WTA1000顶级巡回赛,签约张之臻、卢布列夫等十余位全球顶尖职业球员,独家冠名全国青少年积分赛CTJ,打造“大满贯职业球星—国内顶级巡回赛事—全国青少年后备梯队”全覆盖业务体系,打通职业、业余、青训全人群。
卡尔美复制足球赛道成熟运营模式,搭建贯通海内外的完整网球生态。卡尔美2020—2025连续五年成为CTA中国网球巡回赛官方合作伙伴,合作续约至2027年,同步自持运营专业网球场馆:泉州海丝卡尔美网球中心成为福建省网球队专属训练基地,福州红土网球场填补南方专业红土场地空白;2026年接连落地京山青训基地、北京高端商业球馆、中国网球巡回赛三大战略合作。产品端推出LegacyMark冠军球拍全系列,区分业余进阶、专业进攻两大使用人群,搭配国风定制涂装,兼顾竞技性能与潮流收藏价值。海外板块联动西班牙瓦伦西亚大区网球协会,引入欧洲标准化青训体系,搭建中西青少年对抗赛、海外训练营交流通道,同时向下渗透县域大众网球市场,拓宽大众消费基数。
国际综合运动巨头同样全线加码网球赛道。耐克、阿迪达斯凭借自研高端功能性面料科技,牢牢把控一、二线城市高端网球服饰市场,长期赞助四大满贯、ATP/WTA全球巡回赛,手握全球顶级赛事资源;安踏收购亚玛芬后拿下威尔胜品牌,手握全球顶尖球拍产品线,郑钦文同款球拍曾创下单品销量暴涨2000%的市场纪录,同步落地Wilson专业网球概念店,补齐球拍、鞋服、配套配件全品类专业矩阵;百宝力、海德、尤尼克斯深耕器材细分赛道,垄断职业赛场主流球拍供应,在专业器材领域形成难以撼动的竞争优势。
与此同时,“Tenniscore网球风”休闲穿搭开辟全新增长曲线。各大品牌同步开发适配日常通勤的POLO衫、运动短裙、轻量化休闲网球鞋,打破装备仅服务赛场的单一属性,挖掘运动之外的日常穿搭消费场景,让网球装备兼具专业刚需、潮流穿搭、收藏等多重价值。
以卡尔美为代表的头部品牌明确提出长期战略:从单纯装备供应商转型为网球运动生态共建者,搭建“赛事运营—专业场馆—青少年培训—全系列装备—国际交流”一体化闭环。行业准入门槛随之大幅抬高,新晋入局者仅依靠优质产品难以立足,必须同步具备赛事资源、场地网络、青训培育体系的综合运营能力。
市场数据印证生态布局优势:仅经营鞋服或球拍单一品类的品牌,用户留存率与复购增速持续放缓;而同步持有场地、培训、赛事运营能力的品牌,能够持续挖掘潜在消费群体,形成“参与打球—购置专业装备—报名参赛”的完整消费链路。
赛道分化与长期机遇 国产品牌迎来赶超窗口期
中外品牌网球赛道布局路径差异显著,行业格局正在重塑,国产运动品牌或许可以迎来弯道超车的黄金窗口期。
海外传统网球品牌拥有先天积淀:K·SWISS、威尔胜、百宝力深耕网球数十年,手握成熟的专业器材技术、全球球星资源、国际顶级赛事合作权,核心优势集中在专业器材研发、全球职业网坛话语权;耐克、阿迪达斯依托全球化渠道与面料科技,牢牢占据高端服饰市场,品牌潮流属性深入人心。但其短板同样突出,海外品牌对国内本土赛事、县域大众网球市场、本土青少年培养体系的理解存在壁垒,本地化运营响应速度较慢,下沉市场渗透力度不足。
反观国产运动品牌,本土化优势成为核心竞争力。鸿星尔克深耕国内本土巡回赛事近20年,熟悉国内球迷、业余球手消费习惯;卡尔美依托泉州本土场馆资源、成熟的县域渠道,快速下沉大众网球市场,打通中西青训交流通道,走出中西融合的特色路线;安踏通过收购快速补齐器材短板,依托庞大的线下门店网络快速铺开威尔胜专业网球门店;李宁绑定本土顶尖女子球员张帅,精准抓住国内女子网球消费热潮,针对性开发适配亚洲人群身形的服饰与球拍产品。
两类品牌形成互补又竞争的格局:海外品牌守住高端专业器材、国际赛事资源基本盘,国产品牌依托本土渠道、大众市场、青训体系快速抢占增量。过往网球高端市场长期由海外品牌垄断,如今随着国内网球人口持续增长、大众消费崛起,性价比、本土化设计、本土赛事资源成为国产品牌突围关键。
从产业发展维度来看,网球赛道的生态竞争将持续推进行业规范化、专业化发展。对消费者而言,多品牌同台竞争意味着更丰富的专业装备选择、覆盖全年龄段的赛事体系、完善分层的青少年培训资源,大众参与网球运动的门槛持续降低;对行业而言,国内网球产业正式告别单一赛事热度,迈入全链条产业化发展新阶段。
短期来看,装备、服饰、器材仍会是品牌竞争的基础战场;中长期,场馆运营、青训人才储备、国内外网球交流资源将决定品牌市场上限。单一品类经营模式逐步被市场淘汰,全生态布局将成为头部品牌标配。群雄逐鹿的网球蓝海市场,品牌生态大战才刚刚拉开序幕,未来中外品牌的战略博弈、国产品牌的赶超突破,将持续改写中国网球产业发展格局。