


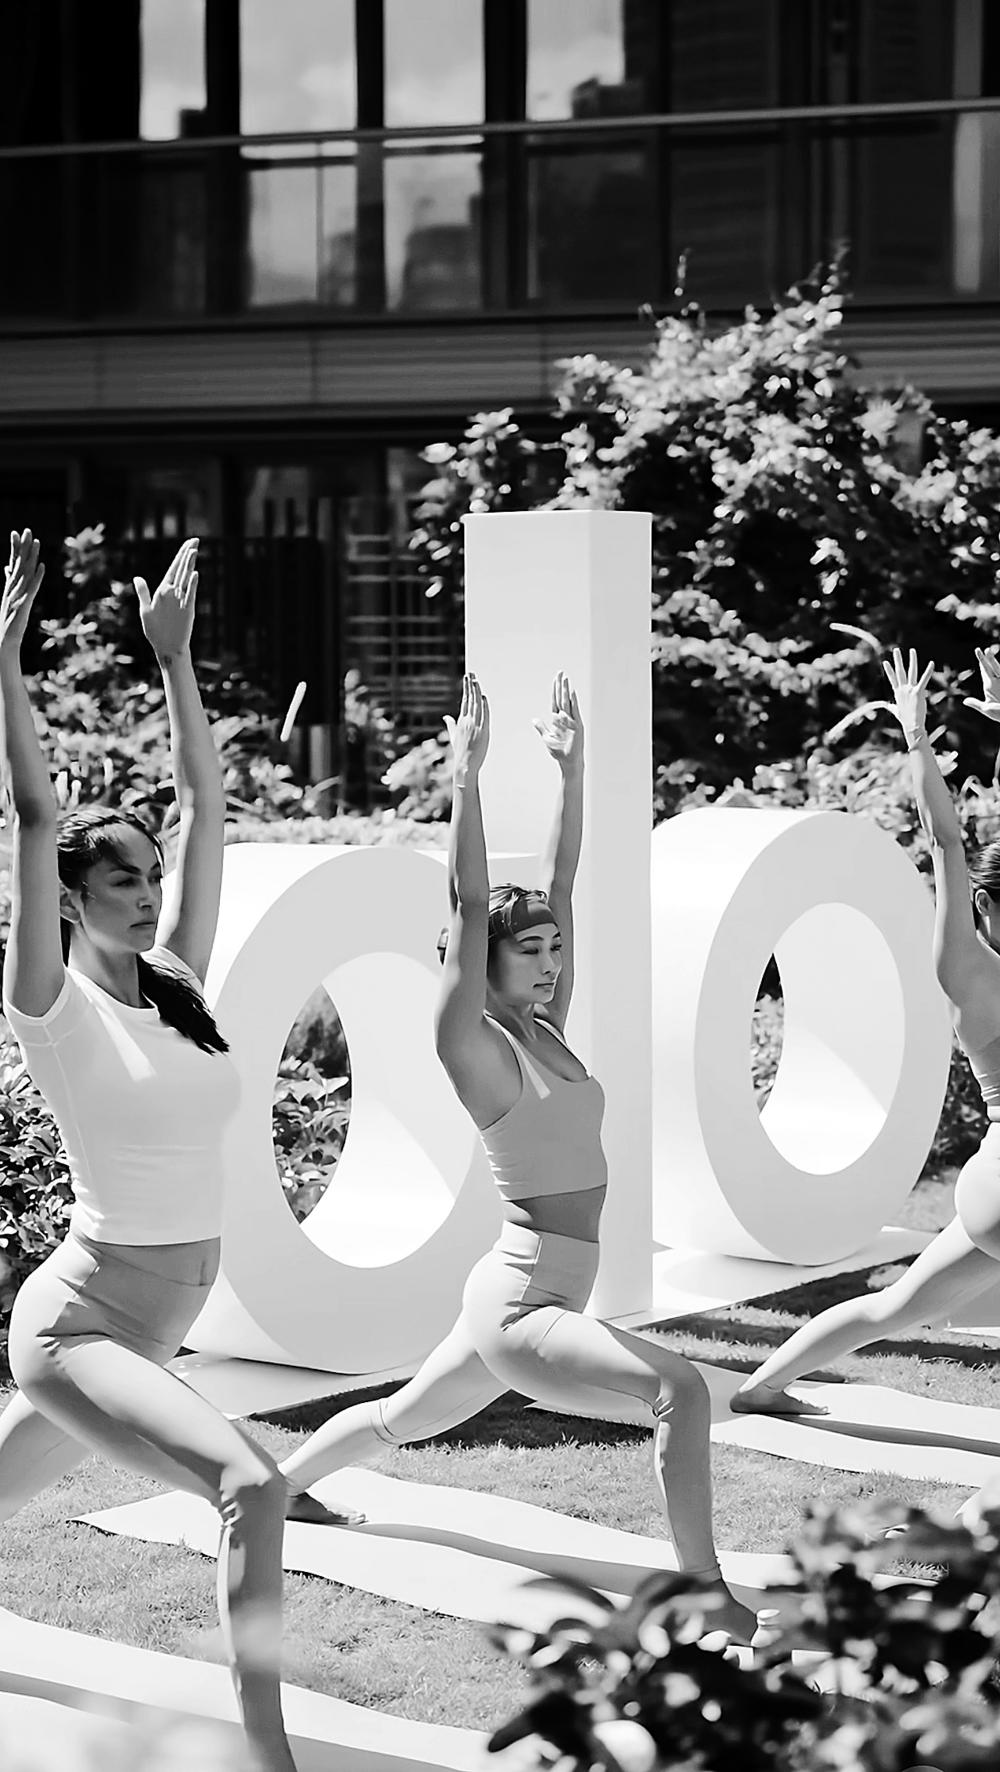
本报记者 柯国笠
日前,美国高端运动生活方式品牌ALO在天猫开启尾款支付。1分钟后,成交额突破1000万元,刷新天猫运动户外行业新品牌开店成交历史纪录。上线9小时,店铺涨粉超8万,首日吸引约22.6万粉丝关注。
这是ALO进入中国市场后正式开业售卖的首家官方店铺,也是其在中国内地目前唯一的官方电商渠道。微信“ALO官方精品店”小程序同步上线。品牌于今年6月通过官方微信公众号发布首条推文《你好,中国》正式官宣,仅两个月后,线上渠道便火速落地。
这个在北美市场被视作lululemon“最强劲敌”的品牌,终于以“正规军”身份闯入中国消费者的视野。而它闯入的,是一个早已群雄盘踞的战场。
ALO是谁?
熟悉瑜伽的运动健身爱好者对ALO不会陌生。这个2007年就创立于洛杉矶的中高端瑜伽品牌在北美及欧洲早已走红多年。该品牌名取自Air(空气)、Land(大地)、Ocean(海洋)三个单词的首字母,核心理念是“Studio to Street”——从瑜伽教室直接走向街头。
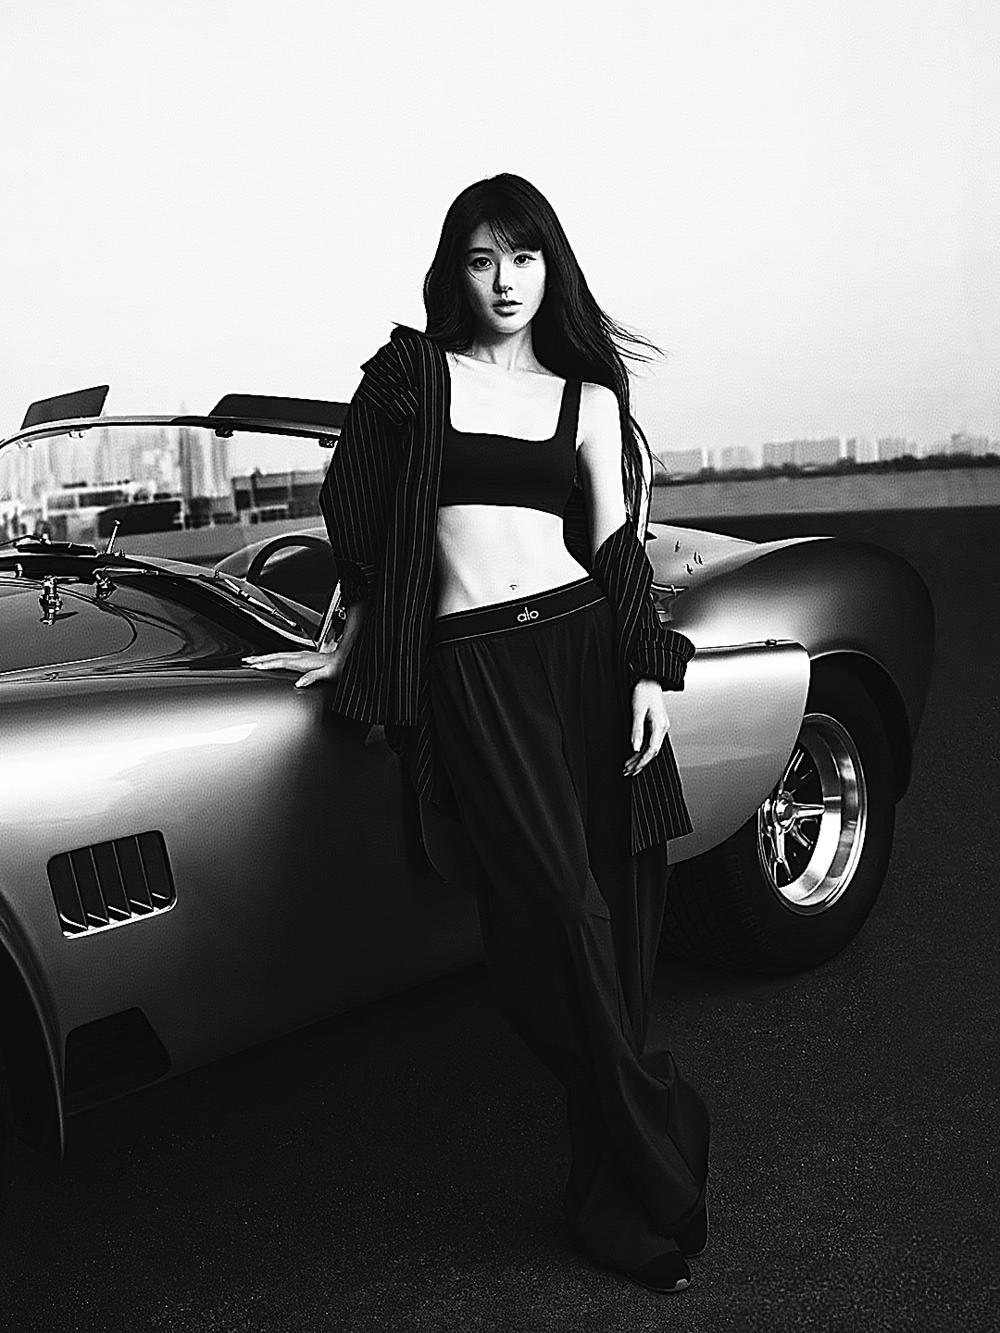
而与强调功能性的专业运动品牌不同,ALO的服饰兼具运动性能与时装审美,大量运用镂空、高光面料等元素,配色多元丰富,剪裁强调身体线条表达。在小红书平台,“ALO女孩”话题标签浏览量已破1.3亿。
ALO的增长速度在运动服饰行业堪称罕见,被认为是下一个lululemon。2020年,品牌年收入约2亿美元;到2022年,这一数字飙升至10亿美元——三年暴涨5倍。据《福布斯》估算,该品牌母公司Color Image Apparel年收入已接近20亿美元,品牌估值在80亿至100亿美元之间。截至2024年底,ALO全球门店达126家。
其增长逻辑与大多数运动品牌不同——更像一个时尚品牌。2025年,ALO推出定价1200至3600美元的包袋,直接对标传统奢侈品牌;太阳眼镜定价2900元,首款越野跑鞋在中国定价2280元。在选址上,首尔旗舰店紧邻爱马仕之家;中国香港首店落地K11 MUSEA,周围是Louis Vuitton、Gucci等奢侈品牌。在运营团队上,ALO聘请曾任Miu Miu CEO的高管出任国际业务CEO,挖来前纪梵希大中华区总经理负责中国区业务。
ALO在北美市场的扩张策略堪称“贴身战术”。数据显示,北美市场84%的ALO线下门店选址与直接竞争对手lululemon的门店距离约为800米。数据机构Earnest的报告显示,63%的ALO消费者同时也购买lululemon产品。
而在定价策略上,ALO在中国市场更为大胆。其天猫旗舰店数据显示,以标志性瑜伽裤和背心为例,ALO比lululemon贵15%到80%不等;对比美国官网,中国定价也高出约10%。ALO Airlift瑜伽裤定价1120元,而lululemon经典Align瑜伽裤售价850元;主力运动裤售价1150元;运动背心起步价380元。
这一策略意在打造“运动奢侈”品牌形象——消费者购买的不仅是一件瑜伽服,更是一种身份认同和审美表达。这样的策略和lululemon基本相同。
ALO在中国走红,靠的是Kendall Jenner、Hailey Bieber、Bella Hadid等欧美明星街拍,靠代购、跨境电商和社交平台的传播,形成了反向代购——消费者先被街拍“种草”,搜不到官方渠道,就转向代购。以往,不少代购还通过开设线上店铺来“赚中间商差价”。
因此,背靠“洋品牌”的名头和不错的海外声量,ALO正式进入中国市场后的短期爆发,在业内人士看来也属必然。
国内“战”场 瑜伽还有空间?
ALO选择此时入华,背后是中国瑜伽服饰市场的持续扩容作为基础。中国瑜伽服饰行业预计2026年将达到约450亿元人民币规模。这一高增长市场,正是ALO选择此时入华的根本动因。
然而,高端运动服饰赛道早已不是蓝海。
老对手lululemon2016年进入中国,截至2025财年末,中国大陆直营门店已超过170家。2025财年,中国大陆市场净营收达到17.55亿美元,同比增长29%,占全球总营收比例从13%跃升至16%。2026财年第一季度,中国大陆收入达4.784亿美元,同比增长30%。
后来者同样不容小觑。美国加州高端运动时尚品牌Vuori于2024年进入中国,截至2026年8月已开设9家直营门店,覆盖北京、上海、杭州、深圳四大核心城市。
此外,安踏旗下MAIA ACTIVE拥有56家线下门店,通过299至899元的定价策略切入中高端市场。目前,该品牌正在进入下一阶段的重整期间。记者了解到,目前该品牌在由迪桑特中国负责人丁少翔负责后,相关的资源匹配也在进一步加强,有望迎来新的增长。
此外,粒子狂热等本土设计师品牌,以及耐克、阿迪达斯、安踏、李宁、361°等主流运动品牌,均在加码瑜伽和女性运动品类。此外,还有众多不知名的“白牌”瑜伽产品也在抢占消费者的“第一条瑜伽裤”。
在多品牌格局已定的情况下,国内瑜伽这个“棋盘”尽管体量在增加,但似乎已经没有持续“下棋”的空间了。市场已经从增量走向存量的搏杀阶段。
ALO入华还面临一个极为特殊的局面——品牌尚未正式进入,但“ALO”早已在中国市场泛滥。据不完全统计,从2024年开始,各大电商平台上名字与ALO沾边的线上店已超过100家。与ALO近似的商标多达1000多枚。2024年天猫“双11”运动户外新商成交榜中,一家非官方的“ALO旗舰店”赫然跻身榜单第十。电商平台上,一条官网售价近千元的瑜伽裤,在仿冒店里只卖三四百元,便宜的甚至只有几十元。
虽然这种“算法先传播、明星先种草、消费者先购买、灰色渠道先铺货、品牌最后才来接管生意”的路径,让ALO省下了大笔市场教育成本,但也带来了棘手的挑战——消费者已从代购、仿品和社交内容中形成了复杂印象。有人觉得它比lululemon时髦,有人认为它只适合拍照,还有人买过“同款”后已对质量做出判断。
当下,对于ALO来说,进入中国市场后要做的第一件事,已从“建立认知”变成了“收回解释权”。而这仅仅是第一步。
能否复制神话?
尽管面对的是一个竞争激烈的大市场,但ALO似乎信心十足。
事实上,ALO的崛起折射出全球运动服饰行业的一个深刻趋势——运动服饰正在从功能性消费品演变为身份认同的载体。
在中国,lululemon、始祖鸟、迪桑特已构建起功能、圈层、身份的三重壁垒。ALO试图成为“第四个”——它贩卖的不只是一条瑜伽裤,而是一种“比lululemon更时髦、更懂生活”的身份标签。
对此,ECO氪体创始合伙人、体育分析师陈点点指出,ALO在中国的打法不完全像传统运动品牌,而更接近时尚品牌的方式:“中国存在一类消费者,会通过购买某一个品牌,表达自己的审美、社会圈层、经济状况和社会地位。ALO就是这样的品牌。”
但ALO面临的隐忧同样不容忽视。首先是高价与品质的错位风险。社交媒体上,ALO的质量口碑并不尽如人意。大量用户反馈上千元的衣服“各种起球”,有网友直言“ALO除了好看一无是处”。对于千元价位的产品,中国消费者的购买决策日益审慎——千元瑜伽裤早已不仅是功能消费品,更是需要品牌价值支撑的高溢价选择。ALO能否用产品力支撑其“运动奢侈”定位,尚待时间检验。
当下,瑜伽持续高速增长的窗口期正在收窄。多位行业人士认为,ALO短期内不太可能显著挑战lululemon,后者已建立深厚的品牌认知和广泛的实体零售网络。同时,国产品牌在中高端市场积极部署,并逐渐获取话语权。ALO以“天猫+微信小程序”的轻资产方式敲开内地市场大门,线下布局尚处于起步阶段。
当然,ALO的案例也为运动服饰行业提供了一个全新的全球化样本——一个先靠社交媒体和明星街拍在全球“种草”、再以轻资产电商方式进入新市场的品牌路径。它证明了在数字时代,品牌可以不依赖传统渠道和线下门店先行完成市场渗透。
如今,ALO的中国故事才刚刚开始。它能否在这片红海中撕开一道口子,将是对“运动时尚化”这一行业趋势最直接的检验。