


本报记者 柯国笠
随着气温逐渐升高,运动装备市场的消费热情也被点燃。过去一周,国内体育用品市场接连释放同一信号:儿童运动装备赛道的竞争正在升温。
5月15日,安踏品牌旗下安踏儿童宣布,成为2026年中国小篮球系列活动全国总决赛官方战略合作伙伴及指定装备赞助商。同日,361°发布年度“小猪佩奇”联名系列,同时推出361°kids“猎风2.0”足球鞋。而在此之前,李宁已先后成为2026年山东省齐鲁足球超级联赛、新疆“同心杯”足球超级联赛的服装供应商,两款赛事均包含儿童款装备。
三家头部企业几乎在同一时间窗口加码儿童市场,并非偶然。第三方调研机构数据表明,中国儿童运动鞋服市场规模近五年复合增长率达14.9%,预计2027年将逼近1513.9亿元。而据中研网统计,整体运动鞋服市场同期年复合增长率约为8%—10%——儿童细分赛道增速明显高于行业均值。
在成人运动服饰市场增速趋稳的背景下,儿童业务正在成为支撑品牌增长的新引擎。
儿童运动 必争之地
数据显示,安踏集团2026年第一季度财报显示,安踏儿童线上渠道同比增长超20%,线下录得高单位数增长。361°一季报亦显示,其童装业务线下增速约10%,与主品牌增速持平。李宁方面,多名行业人士透露其童装业务增速“显著优于成人线”。
市场“用脚投票”的背后有多方因素的催动。
儿童运动装备需求上升,首先来自政策端的推动。去年年底,教育部等五部门印发“学生体质强健计划”,要求“中小学生每天综合体育活动时间不低于2小时”,鼓励学校上下午各安排一次不少于30分钟的课间活动。与此同时,小篮球、校园足球、青少年体适能等项目在全国范围内加速推广。该计划进一步强化了对中小学生运动时间的要求,以及更多类目运动项目的推广。
以中国小篮球系列活动为例,2026年,该系列篮球赛事已确立“全国统筹、分级实施、协同推进”的工作机制,建立覆盖全国6至12岁小球员的数据档案,并引入篮球技能等级评定。该赛事覆盖超过50个城市、2000场以上比赛。
赛事体系的完善直接拉动了装备消费,消费者观念的变化也促进了消费转型。某运动品牌代理商、篮球装备的行业从业者徐先生告诉记者,家长群体正在从“买便宜”转向“买专业”,“过去儿童装备的核心诉求是耐穿、便宜,现在家长愿意为功能性买单,一双儿童篮球鞋三四百元并不罕见。特别是年轻的家长,他们对小孩的运动装备更有研究,专业性和安全性是他们选购时非常关键的因素。”
而从品牌视角看,儿童市场有双重战略价值。其一,毛利率较高。多位行业人士透露,儿童运动鞋服的毛利率普遍高于成人线约5—10个百分点,原因在于家长对价格敏感度相对较低,且儿童产品更新频率快;其二,用户生命周期价值大。从儿童期建立品牌认知,相当于提前锁定未来的成年消费者。一个孩子从6岁到18岁,至少会经历3—4次鞋码更换,这是非常稳定的复购来源,形成品牌忠诚度。
华经产业研究院数据显示,2025年中国儿童鞋服市场规模已达1945亿元,其中运动品类占比约三分之一,且仍在上升。在整体消费增速放缓的宏观环境下,这一细分市场的确定性增长,自然成为头部品牌的必争之地。
各出奇招 差异竞争
无论是安踏、361°,或是李宁、特步,还是逐步进入儿童运动装备市场的巴拉巴拉、泰兰尼斯等,在市场存量之下,专业性和差异化,成为众多品牌面对同一市场的必然选择。
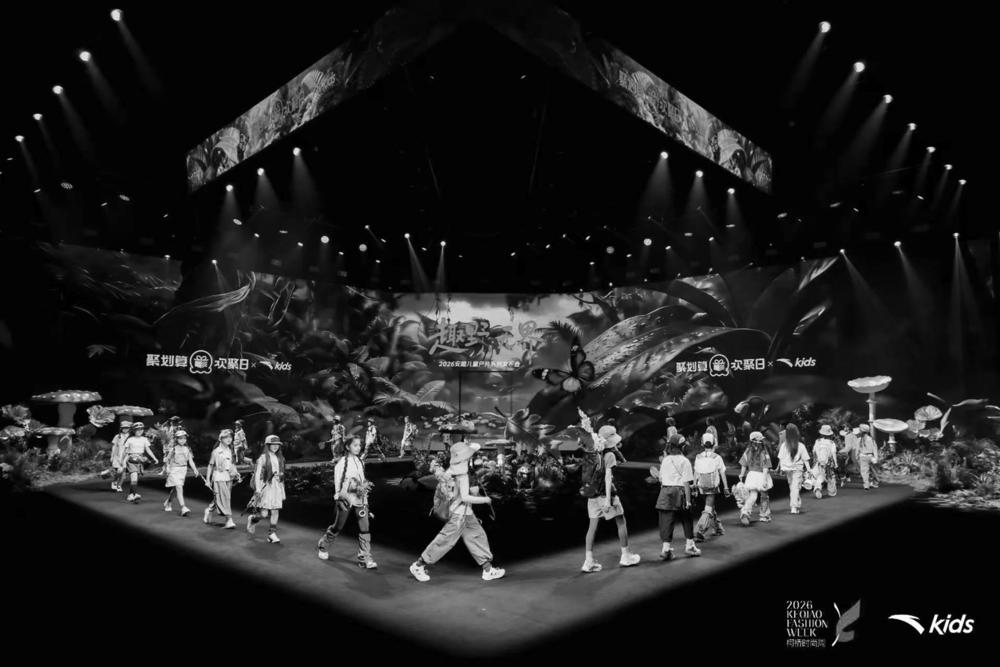
作为国内在该领域领先的头部品牌,以科技和产品设计为核心竞争力之外,安踏儿童的重点策略是“以赛事带品牌”。
5月15日,安踏儿童正式成为中国小篮球系列活动2026年全国总决赛的战略合作伙伴。这一合作并非简单的品牌露出——根据合作框架,安踏儿童将为赛事提供全套装备支持,包括比赛服、篮球鞋及训练装备。
在赛事之外,安踏儿童今年3月与北京体育大学共建“儿童青少年体质健康成长促进中心”,围绕儿童运动装备研发、体质健康研究和人才培养展开合作。
这一布局的逻辑清晰:通过赛事覆盖从城市赛到全国总决赛的完整链条,接触大量潜在用户;通过与高校合作建立研发背书;通过专业产品形成功能认知。安踏儿童事业部相关负责人表示,目标是“构建一个覆盖儿童篮球全周期的成长体系”。
361°则选择了另一条路径——联名破圈与功能渗透同时推进,实现“多快好”的快速结果。在联名端,361°已连续多年推出《小猪佩奇》联名系列。2026年,联名款进一步覆盖至BIG3 7 PRO篮球鞋和JOKER 2 GT签名鞋等主力鞋款。小猪佩奇IP主要针对3—8岁低龄儿童及家长群体,联名的方式也是许多儿童品牌拉新获客的最快手段。在技术上,361°kids推出的“猎风2.0”足球鞋,在鞋底增加了针对儿童足弓发育特点的防滑纹路和稳定支撑结构。361°方面称,该产品设计团队曾对7—12岁儿童的足部数据进行采集分析。
李宁的儿童布局的最新动作选择了足球作为切入点。2026年,李宁先后成为山东省齐鲁足球超级联赛和新疆“同心杯”足球超级联赛的官方服装供应商。在齐鲁超赛中,李宁为全省16支球队量身打造装备,各队比赛服融入泰山、运河、海洋等地方文化元素。在跑步领域,李宁于4月冠名赞助了2025—2026赛季全国中学生校园跑接力赛。该赛事在长沙揭幕,直接触达中学生群体。
在研发端,李宁今年与香港科技大学共建运动科技联合实验室,将成人线的科技、LIGHT FOAM等材料逐步向儿童产品迁移。
正视困境 挖掘空白
品牌加码的同时,儿童运动装备市场的几个问题正在浮现。
市场消费者基数面临下滑风险。和所有婴童类产品的市场困境一样。目前,儿童运动市场也面临直接消费者数量下滑的现实风险。目前,儿童消费者对于运动产品多样性的需求,让单个消费者的消费保持高位,但整体数量下滑带来的负面影响有可能大于单个消费者消费的增长趋势。
此外,同质化依然是儿童运动产品的痛点。当前市场上,大量儿童运动产品仍停留在“联名换皮”阶段——更换IP、调整配色、修改LOGO即作为新品发售。真正针对儿童足部骨骼发育规律、运动损伤预防、体适能提升等功能层面的研发投入有限。
在交流中,不少国内运动品牌研发部门人士和专业儿童骨科专家都向本报记者表示,“儿童产品研发的难点在于,儿童的生长发育数据采集难度大、周期长,很多品牌不愿意做这种前期投入,同时,相应的数据和实际的研发生产也存在一定的落地难度。相比之下,拿一个成熟IP做联名,见效快得多。”
再者,存量竞争之下,细分市场的需求仍然存在空白区。比如,在童装细分市场中,3—7岁小童产品的供给相对充分,但8—14岁中大童的装备需求长期被忽视。
事实上,这一年龄段的孩子既对运动功能有更高要求——例如更强的缓震、更好的防滑,又对款式和审美有自主判断。多位行业人士认为,目前市场上能满足“功能+审美”双重标准的中大童产品仍偏少。而在消费者端,记者也走访了解到,由于当下中国青少年身高普遍提升,针对中大童的34—40码的鞋款选择有限,不少青少年被迫选择成人鞋产品,但成年人鞋产品的设计和功能定位又不符合青少年群体的审美、使用场景。
专业研发上也存在着短板。与国际品牌相比,国内品牌在儿童运动保护装备上的研发积累仍有差距。耐克、阿迪达斯分别于2001年、2002年进入童装市场,在儿童踝关节保护、足弓支撑、散热排汗等细节上有多年数据沉淀。
不过,头部品牌已在调整方向。安踏儿童与北体大的产学研合作,将研发重心转向儿童生长发育规律的科学研究;361°通过天猫欢聚日积累的用户数据,正针对不同年龄段儿童的运动习惯进行产品迭代;李宁则尝试将成人赛事体系的科技能力向童装产品线迁移。
当各个品牌都在描绘儿童市场的增长蓝图时,一个更基础的问题仍然悬置:中国的运动品牌,能否真正做出适配中国儿童体质的专业装备?这个问题的答案,将决定“运动二代”们最终会把票投给谁。